

Table of Contents
El cambio ya está ocurriendo, las transacciones de pago inmediato pasaron de 620 millones en 2017 a 79.800 millones en 2024: un crecimiento de 130 veces. Y el fenómeno no parece estar cerca de tocar techo. Según datos presentados durante el evento virtual con la prensa regional y Temenos, el 45 % de los pagos digitales minoristas en América Latina ya se liquida de forma instantánea y esa proporción podría llegar al 60 % en 2030.
Pero detrás de estas cifras existe una transformación mucho más profunda: los bancos ya no compiten únicamente por conectarse a los nuevos rieles de pago, sino por construir sobre ellos experiencias sencillas, económicas y capaces de competir con las crecientes fintech.
Pagos instantáneos: de la infraestructura a la experiencia
El informe Rieles de pago en América Latina: la Infraestructura que impulsa la economía digital, parte de una realidad clave: la conexión a los rieles de pagos instantáneos dejó de ser el gran desafío en buena parte de la región. Ahora comienza una segunda etapa, marcada por la operación, la competencia y la construcción de nuevos servicios.
La diferencia entre mercados sigue siendo importante. Brasil aparece como uno de los grandes referentes mundiales, mientras que países como Chile cuentan desde hace años con infraestructura de pagos en tiempo real, pero con una penetración diferente.
El punto central es que tener infraestructura no garantiza que las personas la utilicen. Como explicó Leonardo Amortegui, Consultor Sr de soluciones, LATAM de Temenos, uno de los participantes en la conferencia virtual:
Tener una cuenta no significa estar bancarizado. Es como tener una raqueta de tenis, no implica que seamos jugadores profesionales.
La interfaz, la facilidad de uso, la confianza y los casos de uso terminan siendo tan importantes como la tecnología que funciona detrás.
PIX y la fórmula de los pagos en tiempo real
Brasil ofrece uno de los escenarios más interesantes. PIX registra 373 transacciones por persona al año y alcanzó una penetración del 75 % de la población en apenas cinco años, según los datos compartidos durante la conversación.
Su éxito no responde a una única situación. La pandemia impulsó los pagos sin contacto, existía una oportunidad para digitalizar operaciones que todavía dependían del efectivo y el Banco Central de Brasil desempeñó un papel relevante al establecer una experiencia común alrededor de la marca PIX.
También fue decisivo algo aparentemente sencillo: utilizar alias de pago, como un número telefónico o una llave asociada a una cuenta bancaria.
Básicamente, el utilizar alias hace que para la gente sea mucho más intuitivo el poder pagar sin necesidad de entregar todos sus datos de cuenta.
Ese concepto ya comienza a replicarse en otros mercados latinoamericanos.
Fintech, remesas y una banca cada vez más multiriel
El siguiente campo de batalla está fuera de las fronteras nacionales. Las remesas digitales representan una oportunidad especialmente relevante porque el costo, la velocidad y la facilidad de uso tienen un impacto directo en la decisión del consumidor.
En la conversación se señaló que hasta el 65 % del valor mundial de las remesas estaría circulando por fintechs, billeteras, operadores de transferencia y otras plataformas, en lugar de hacerlo directamente por bancos.
El problema se vuelve evidente cuando una transferencia internacional tiene un costo elevado frente al valor enviado. El informe mencionado señala comisiones de hasta 23,3 % y de transferencias que pueden tardar más de cuatro días en llegar.
Aquí aparece un concepto que puede definir buena parte del futuro de la industria: el ecosistema multiriel. Entender que es un ecosistema multiriel es la clave.
Tarjetas, fintechs, criptomonedas, bancos y diferentes sistemas de pago deberán convivir. Para las entidades financieras, esto implica desarrollar capacidades tecnológicas capaces de seleccionar y combinar distintos rieles dependiendo del tipo de operación y de cliente.
El verdadero desafío no siempre está en la tecnología
Hay una paradoja interesante: mientras la tecnología permite enviar dinero prácticamente en tiempo real, las fronteras siguen imponiendo barreras regulatorias.
En las operaciones cross-border, aspectos como KYC, prevención del lavado de activos y controles contra el financiamiento del terrorismo hacen que la integración entre sistemas nacionales sea más compleja.
El desafío más grande no es tecnológico, sino que tiene que ver con la regulación.
Además, cada país parte de condiciones diferentes. Chile tiene una fuerte presencia de las tarjetas; México enfrenta desafíos relacionados con la informalidad y la subbancarización. Por eso, copiar una infraestructura no significa necesariamente reproducir su nivel de adopción.
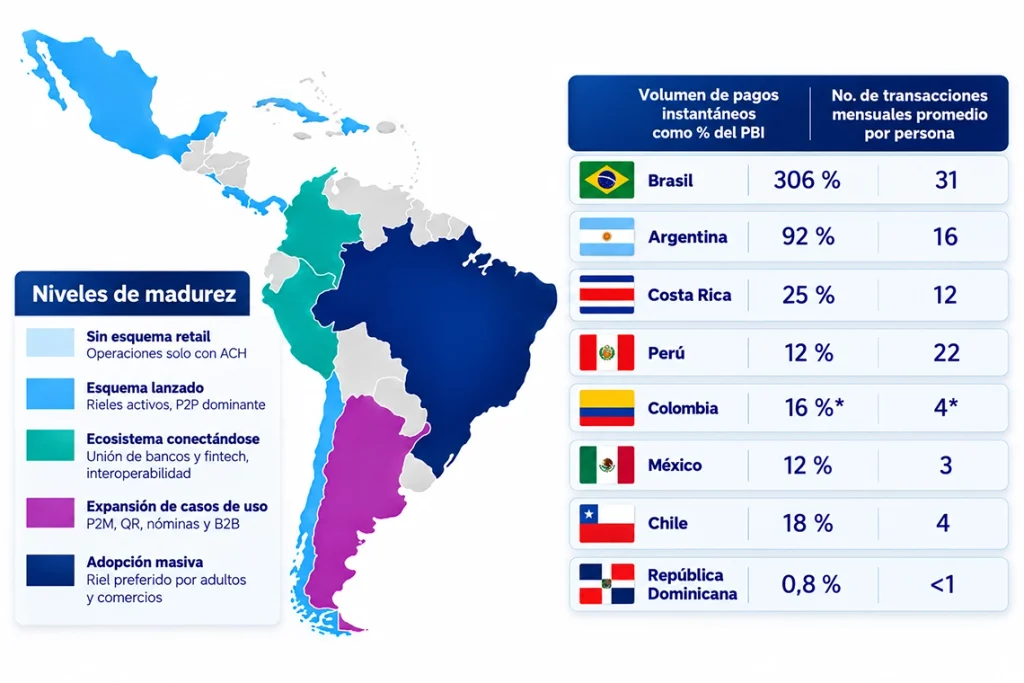
Madurez de pagos instantáneos en la región.
¿Puede la banca competir con las fintech?
La discusión deja de ser simplemente quién procesa una transferencia y pasa a una pregunta más estratégica: quién conserva la relación con el cliente.
Las fintech están aprovechando la tecnología para crear servicios especializados, reducir costos y conectar diferentes ecosistemas. Al mismo tiempo, algunos bancos están creando unidades digitales o estructuras independientes para competir con modelos más ágiles.
En ese escenario, la arquitectura tecnológica adquiere una importancia enorme. Mantener estructuras tradicionales puede hacer más difícil responder a operaciones de bajo valor que requieren rapidez, eficiencia y seguridad.
El desafío empresarial, entonces, no consiste únicamente en tener la tecnología más moderna. Consiste en utilizarla para construir una propuesta que tenga sentido económico para el usuario.
El efectivo no desaparecerá de un día para otro
La conversación también deja una advertencia importante frente a una conclusión demasiado fácil: que los pagos digitales acabarán rápidamente con el dinero físico.
El efectivo tiene costos operativos, logísticos y de seguridad. Sin embargo, todavía existen factores como la baja penetración bancaria en algunos segmentos, la economía informal y, especialmente, la percepción de privacidad que ofrece el dinero físico.
Por eso, la transición será diferente en cada mercado.
El siguiente gran salto será conectar los diferentes sistemas nacionales para facilitar pagos internacionales con trazabilidad, seguridad y tipos de cambio adecuados para quien envía y quien recibe el dinero.
Una transformación que apenas comienza
Los pagos instantáneos ya dejaron de ser solamente una innovación en medios de pago. Se están convirtiendo en una pieza de infraestructura sobre la cual pueden construirse nuevos modelos financieros, nuevas experiencias de usuario y nuevas formas de competir.
La gran lección para bancos, fintechs y empresas es que la tecnología por sí sola no garantiza adopción. Se necesita una combinación de infraestructura, experiencia de usuario, regulación, seguridad, costos competitivos y capacidad para conectar diferentes ecosistemas.
El futuro financiero latinoamericano probablemente no estará dominado por un único riel. Será un sistema mucho más conectado, especializado y multiriel, donde la velocidad será importante, pero la verdadera ventaja estará en hacer que mover dinero sea tan sencillo como enviar un mensaje.